Wij zijn telefonisch bereikbaar op +31 20 442 1170
Wij zijn telefonisch bereikbaar op +31 20 442 1170
Verzorgt u in uw bedrijf praktijkplaatsen voor een werkzoekende of een werkende met betaalde arbeid? Kijk dan of u gebruik kunt maken van de ‘Subsidieregeling praktijkleren loopbaanbegeleidende leerweg 2026’ (voorheen: Subsidieregeling praktijkleren in de derde leerweg).
De subsidie is een tegemoetkoming van maximaal € 2.700 voor de kosten die een erkend leerbedrijf maakt voor het begeleiden bij de beroepspraktijkvorming van een mbo-student in de derde leerweg. Alleen kortlopende bij- en omscholing komt in aanmerking voor deze subsidie. ‘Kortlopend’ wil in dit verband zeggen maximaal 52 aaneengesloten weken, waarvan er maximaal 40 in aanmerking komen voor subsidie. Het aanvraagloket is open tot en met vrijdag 27 november 2026 (17.00 uur) indienen bij de RVO.
Tip
Profiteer van deze subsidiekans en zorg ervoor dat u de aanvraag uiterlijk woensdag 27 november 2026 heeft ingediend.
Een werkgever moet zorgen voor een sociaal veilige werkplek én voor veilige arbeidsomstandigheden. Ook tijdens ziekte blijven de verplichtingen rond re-integratie onverminderd van belang. Een dierenartsenpraktijk schoot op deze punten ernstig tekort, met ingrijpende financiële gevolgen. De werkgever moest naast de transitievergoeding ook € 70.000 aan billijke vergoeding betalen.
Jarenlange conflicten en onveilige arbeidsomstandigheden
Een dierenartsassistente werkte sinds 1990 bij een dierenartsenpraktijk waar zowel huisdieren als paarden werden behandeld. Binnen de praktijk bestond al jarenlang een slechte werksfeer. De twee dierenartsen uitten zich in berichten aan elkaar in grove bewoordingen en bedreigingen, ook in een groepsapp die door alle medewerkers werd gelezen.
De medewerkster meldde zich in juni 2024 ziek. Haar arbeidsongeschiktheid hield verband met de verstoorde arbeidsrelatie. De bedrijfsarts adviseerde herhaaldelijk om mediation in te zetten, maar de eerste pogingen liepen vast. Ook de re-integratie verliep onvoldoende. Het UWV oordeelde dat de werkgever tekort was geschoten en legde een loonsanctie op, waardoor de loonbetalingsverplichting in beginsel werd verlengd.
Daarnaast waren er problemen met de fysieke veiligheid. Uit stralingsrapportages bleek dat medewerkers van de praktijk langdurig aan te hoge doses röntgenstraling waren blootgesteld. Een stralingsdeskundige waarschuwde voor de risico's en drong aan op maatregelen. Volgens de rechter reageerde de werkgever onvoldoende op deze waarschuwingen.
Rechter: ernstig verwijtbaar handelen
De rechter oordeelde dat voortzetting van het dienstverband redelijkerwijs niet van de medewerkster kon worden verlangd. De sociale onveiligheid, de risico's van stralingsblootstelling en de tekortkomingen bij de re-integratie rechtvaardigden ontbinding van de arbeidsovereenkomst. Een werkbare oplossing waarbij de medewerkster bij de praktijk kon blijven, was niet haalbaar.
De werkgever had volgens de rechter ernstig verwijtbaar gehandeld. Daarbij woog mee dat de werkgever de onveilige situatie jarenlang had laten voortbestaan en de adviezen van de bedrijfsarts onvoldoende had opgevolgd. Ook was onvoldoende gedaan om de medewerkster weer aan het werk te helpen.
De arbeidsovereenkomst eindigde en de werkgever moest naast een transitievergoeding van bijna € 29.000 een billijke vergoeding betalen van € 70.000 bruto.
Let op: Grensoverschrijdende communicatie tussen leidinggevenden is niet slechts een intern conflict: de werkgever moet ingrijpen en voorkomen dat medewerkers daarvan de dupe worden. Neem signalen over fysieke arbeidsrisico's serieus en leg vast welke maatregelen worden getroffen. Volg bij ziekte de adviezen van de bedrijfsarts aantoonbaar op, organiseer tijdig mediation bij arbeidsconflicten en beoordeel zo nodig ook de mogelijkheden voor re-integratie bij een andere werkgever (het zogenoemde tweede spoor). Een tekortschietende aanpak kan leiden tot een loonsanctie van het UWV én tot aanzienlijke vergoedingen bij beëindiging van het dienstverband.
In huwelijkse voorwaarden kunnen echtgenoten afspraken maken over een uitkering bij echtscheiding. Maar zo’n afspraak kan fiscale gevolgen hebben die verder gaan dan de afwikkeling van het huwelijk. Dat blijkt uit een recente uitspraak over een uitkering van € 360.000, die door de Belastingdienst werd aangemerkt als een belaste schenking.
Een uitkering van € 360.000
In deze zaak waren de echtgenoten in 2008 getrouwd onder huwelijkse voorwaarden, zonder gemeenschap van goederen. Zij spraken af dat de vrouw bij beëindiging van het huwelijk anders dan door overlijden recht zou hebben op een eenmalige uitkering van € 300.000. Dit bedrag zou jaarlijks worden geïndexeerd.
Na de echtscheiding in 2019 werd de uitkering vastgesteld op € 360.000. De betaling zou in twaalf jaar plaatsvinden. In de huwelijkse voorwaarden was vastgelegd dat de uitkering bedoeld was als voldoening aan een dringende verplichting van moraal en fatsoen. De vrouw vond daarom dat sprake was van een natuurlijke verbintenis, waarvoor een vrijstelling van schenkbelasting geldt.
Rechter: wel een schenking
De rechter oordeelde dat de uitkering een belaste schenking vormde. In deze zaak was een concreet bedrag afgesproken dat niet afhankelijk was van eventuele vermogensverschuivingen tijdens het huwelijk.
De afspraak in de huwelijkse voorwaarden was een voorwaardelijke bevoordeling van de vrouw. De schenking kwam voor de schenkbelasting tot stand toen het huwelijk in 2019 door echtscheiding eindigde, waardoor de voorwaarde werd vervuld.
Het beroep op de vrijstelling voor een natuurlijke verbintenis slaagde niet. Daarvoor moet objectief sprake zijn van een dringende morele verplichting om de ander een bepaalde prestatie te verschaffen. Alleen de vermelding in de huwelijkse voorwaarden dat de uitkering aan zo’n verplichting voldoet, is onvoldoende. De vrouw had niet aannemelijk gemaakt dat zij na de scheiding niet in haar eigen levensonderhoud kon voorzien. De voormalige echtgenoten hadden in het echtscheidingsconvenant immers juist geen alimentatie afgesproken omdat zij beiden zelf in hun levensonderhoud konden voorzien.
De rechter liet de aanslag schenkbelasting daarom in stand. Het beroep van de vrouw werd ongegrond verklaard.
Let op: Wilt u huwelijkse voorwaarden opstellen of aanpassen, bijvoorbeeld om bij een eventuele echtscheiding financiële zekerheid te bieden aan uw partner? Laat dan vooraf de fiscale gevolgen beoordelen. Leg de financiële omstandigheden en de onderbouwing van een eventuele natuurlijke verbintenis zorgvuldig vast en betrek daarbij tijdig uw notaris en fiscaal adviseur.
Een werkgever moet erop kunnen vertrouwen dat werknemers de afgesproken uren werken, ook als zij zelfstandig bij klanten aan de slag zijn. Maar wat kunt u doen als de urenregistratie een structureel verschil laat zien tussen de gewerkte en de betaalde uren? In een zaak van een schoonmaakbedrijf bleek een medewerkster maandenlang aanzienlijk minder te hebben gewerkt dan waarvoor zij werd betaald. Ze kreeg ontslag op staande voet. Terecht?
Meer dan honderd uur te weinig gewerkt
Een schoonmaakmedewerkster werkte op een locatie waar zij volgens haar rooster 2,5 uur per werkdag aanwezig moest zijn. De werkgever ontving klachten over de kwaliteit van het schoonmaakwerk en kreeg van de opdrachtgever gegevens uit het toegangssysteem. Daaruit bleek dat de medewerkster tussen oktober 2025 en maart 2026 in totaal 109 uur en 13 minuten minder aanwezig was dan waarvoor zij was ingeroosterd en betaald. Op veel werkdagen was zij al binnen een uur vertrokken.
De medewerkster stelde dat zij eerder mocht vertrekken zodra het werk klaar was. Ook betwijfelde zij de betrouwbaarheid van de registraties. De werkgever onderzocht de zaak verder, vroeg aanvullende gegevens op en confronteerde haar met de bevindingen. Omdat een overtuigende verklaring uitbleef, volgde op 25 maart 2026 ontslag op staande voet.
Rechter: dringende reden voldoende aangetoond
De rechter oordeelde dat het ontslag rechtsgeldig was. De toegangsregistraties waren voldoende betrouwbaar: de geregistreerde aankomst- en vertrektijden waren gekoppeld aan de sleutel van de medewerkster. Ook had de werkgever de gegevens nader laten controleren. De medewerkster kon de grote verschillen niet verklaren.
De genoemde afspraak dat zij eerder mocht vertrekken, kon ze evenmin bewijzen. Uit een eerder functioneringsgesprek bleek juist dat zij voldoende tijd aan haar werkzaamheden moest besteden. Volgens de rechter was sprake van een structurele schending van de arbeidsovereenkomst, waarbij de medewerkster wel het volledige loon voor de ingeroosterde uren had ontvangen.
Aan de procedurele eisen voor ontslag op staande voet was voldaan. De werkgever had de medewerkster gehoord, aanvullend onderzoek verricht en vervolgens voortvarend gehandeld. De dringende reden was bij het ontslag duidelijk meegedeeld. De rechter wees de verzoeken van de medewerkster om onder meer een billijke vergoeding en een transitievergoeding af. De werkgever kreeg ook een vergoeding voor de te veel betaalde uren en een gefixeerde schadevergoeding toegewezen.
Tip: Werkt uw personeel zelfstandig bij klanten, bijvoorbeeld in de schoonmaakbranche, de beveiliging of de thuiszorg? Zorg dan voor een controleerbare urenregistratie, duidelijke schriftelijke afspraken over werktijden en eventuele afwijkingen, en een goede vastlegging van waarschuwingen en gesprekken. Controleer bij vermoedens van fraude eerst de feiten en geef de werknemer gelegenheid daarop te reageren. Ontslag op staande voet is een zwaar middel. Laat daarom vóór het ontslag juridisch toetsen of aan alle voorwaarden is voldaan. Een zorgvuldig opgebouwd dossier en voortvarend onderzoek kunnen doorslaggevend zijn.
Als u zich als aandeelhouder persoonlijk borg stelt voor een zakelijke lening, loopt u het risico uiteindelijk zelf de schuld van de BV te moeten betalen. De fiscale gevolgen daarvan zijn niet altijd hetzelfde. Wanneer kan het betaalde bedrag in mindering komen op het inkomen in box 1?
Borgstelling van € 37.500
Een ondernemer was bestuurder en enig aandeelhouder van zijn eigen holding. Via deze holding was hij betrokken bij een andere vennootschap. Voor de financiering van deze onderneming had hij zich in 2014 persoonlijk borg gesteld bij ABN AMRO Bank voor een bedrag van € 37.500.
Toen de bank hem in 2020 als borg aansprak, betaalde hij het volledige bedrag. Bij zijn aangifte inkomstenbelasting wilde hij deze betaling aftrekken als een negatief resultaat uit overige werkzaamheden (box 1). De Belastingdienst was het daar niet mee eens. Volgens de inspecteur moest het verlies worden aangemerkt als een verlies uit aanmerkelijk belang (box 2).
Zakelijke borgstelling is doorslaggevend
De rechter stelde voorop dat een verlies uit een borgstelling in beginsel aftrekbaar kan zijn als negatief resultaat uit overige werkzaamheden. Dat is anders wanneer sprake is van een zogenoemde onzakelijke borgstelling: een borgstelling die de ondernemer uitsluitend vanuit zijn positie als aandeelhouder is aangegaan, waarbij geen onafhankelijke derde onder vergelijkbare omstandigheden bereid zou zijn geweest dezelfde verplichting aan te gaan tegen een zakelijke, niet-winstafhankelijke vergoeding.
Volgens de rechter had de inspecteur niet aannemelijk gemaakt dat de borgstelling bij het aangaan in 2014 onzakelijk was. De financiële vooruitzichten van de onderneming waren niet zo slecht dat een onafhankelijke derde de borgstelling niet zou hebben willen aangaan. Ook was niet aangetoond dat de borgstelling in de daaropvolgende jaren onzakelijk was geworden. De ondernemer had bovendien geen mogelijkheden gehad om zijn bestaande aansprakelijkheid bij de bank te beperken.
De rechter stelde de ondernemer daarom in het gelijk. Het betaalde bedrag van € 37.500 mocht als negatief resultaat uit overige werkzaamheden in box 1 worden afgetrokken.
Tip: Stelt u zich persoonlijk borg voor een lening van een onderneming waarin u aandeelhouder bent? Leg dan bij het aangaan van de borgstelling zorgvuldig vast waarom deze zakelijk is, welke financiële vooruitzichten de onderneming heeft en onder welke voorwaarden een onafhankelijke derde bereid zou zijn geweest de borgstelling aan te gaan. Bewaar ook de relevante kredietovereenkomsten en financiële gegevens.
Een directeur-grootaandeelhouder (DGA) krijgt niet altijd het gebruikelijk loon dat fiscaal van hem wordt verwacht. De Belastingdienst kan een te laag vastgesteld loon corrigeren, maar bij wie wordt de rekening neergelegd? Bij de DGA via de inkomstenbelasting of bij zijn BV via de loonheffingen? Een belastingrechter maakt duidelijk dat een al opgelegde aanslag inkomstenbelasting een naheffing bij de BV niet automatisch verhindert.
De Belastingdienst mag alsnog naheffen
In deze zaak ontving een DGA in 2020 € 22.667 aan loon van zijn BV, die onder meer actief is in de paardenhandel. Daarnaast ontving hij € 23.446 via zijn eenmanszaak voor werkzaamheden voor een dochtervennootschap. Na een boekenonderzoek stelde de Belastingdienst het gebruikelijk loon vast op € 46.000. De inspecteur legde vervolgens aan de BV een naheffingsaanslag loonheffingen op over het verschil van € 23.333.
De BV vond dat de inspecteur dit niet meer mocht doen, omdat bij de aanslag inkomstenbelasting van de DGA het gebruikelijk loon niet was gecorrigeerd. De rechter ging daar niet in mee. De Belastingdienst mag in beginsel kiezen of hij het gebruikelijk loon corrigeert via de inkomstenbelasting van de DGA of via de loonheffingen van de BV. Dat bij de eerdere aanslag inkomstenbelasting geen correctie plaatsvond, betekent niet automatisch dat de inspecteur een ambtelijk verzuim heeft begaan. Hij mocht bij het vaststellen van die aanslag uitgaan van de juistheid van de aangifte.
Ook het beroep op het vertrouwens- en zorgvuldigheidsbeginsel slaagde niet. De rechter vond het aannemelijk dat de verdeling tussen loon en facturering via de eenmanszaak uitsluitend om fiscale redenen was gemaakt. Ook de opgelegde boete bleef daarom in stand, maar werd vanwege de omstandigheden verlaagd van € 6.027 naar € 1.500.
Let op: Zorg ervoor dat het gebruikelijk loon van de DGA vanaf het begin goed wordt vastgesteld en onderbouwd. Een eerder definitief vastgestelde aanslag inkomstenbelasting biedt de BV niet automatisch bescherming tegen een naheffing loonheffingen. Let bovendien op de zakelijke onderbouwing van werkzaamheden die een DGA via een eigen onderneming factureert aan zijn BV of een gelieerde vennootschap.
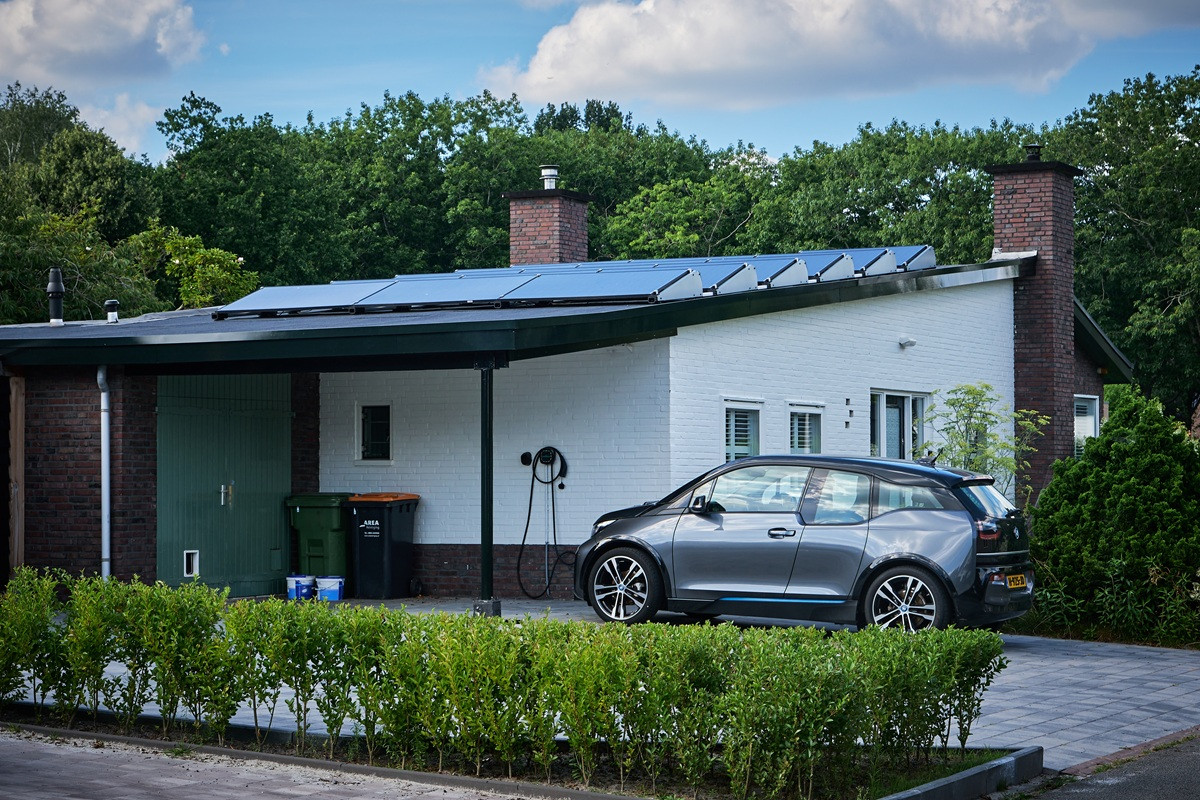
De versobering van de youngtimerregeling maakt het zakelijk rijden van oudere auto’s voor veel ondernemers minder aantrekkelijk. Tegelijkertijd verdwijnen veel gebruikte elektrische leaseauto’s na enkele jaren naar het buitenland. Het kabinet onderzoekt daarom een fiscale stimulans om deze auto’s langer in Nederland zakelijk te laten rijden. Kan de voorgestelde greentimerregeling beide problemen oplossen?
Een fiscale stimulans voor gebruikte elektrische auto’s
De greentimerregeling is bedoeld om elektrische auto’s van ongeveer vijf tot acht jaar oud aantrekkelijker te maken voor zakelijk gebruik. Deze auto’s komen na hun eerste leaseperiode vaak op de markt, maar worden mede door hun prijs niet altijd door Nederlandse particulieren gekocht. Het idee is een verlaagd bijtellingspercentage van 14 à 15% over de oorspronkelijke cataloguswaarde. Daarmee zouden ondernemers en werknemers eerder voor een gebruikte elektrische auto kunnen kiezen.
Ook de pseudo-eindheffing speelt mee
Vanaf 1 januari 2027 betalen werkgevers een pseudo-eindheffing van 12% over de cataloguswaarde wanneer zij een auto op fossiele brandstof aan een werknemer ter beschikking stellen die deze ook privé, inclusief woon-werkverkeer, mag gebruiken. Voor auto’s ouder dan 25 jaar wordt de marktwaarde als grondslag gebruikt.
Voor op 1 januari 2027 bestaande terbeschikkingstellingen geldt overgangsrecht. De heffing maakt een nieuwe zakelijke benzine- of dieselauto dus aanzienlijk duurder.
De greentimerregeling kan een alternatief bieden voor ondernemers en werknemers die nu vanwege de bijtelling een youngtimer kiezen. De regeling is echter nog niet definitief; het kabinet moet nog besluiten over de vormgeving en invoering.
Let op: Overweegt u een auto met uitstoot aan te schaffen of te vervangen, betrek dan zowel de pseudo-eindheffing vanaf 2027 als de bijtelling en het overgangsrecht in de berekening. Een auto nog in 2026 ter beschikking stellen kan relevant zijn voor het overgangsrecht, maar voorkomt de heffing niet onbeperkt: voor bestaande gevallen geldt deze vanaf 2031. Reken bovendien nog niet op een greentimervoordeel zolang de regeling niet definitief is.
Veel ondernemers kampen nog altijd met belastingschulden die tijdens de coronaperiode zijn ontstaan. De aflossing daarvan vormt voor een deel van het mkb een zware financiële belasting. De Tweede Kamer vroeg daarom om extra maatregelen, zoals een lagere invorderingsrente en soepelere schuldsanering.
Bestaande regelingen blijven het uitgangspunt
Staatssecretaris Eerenberg van Financiën ziet geen aanleiding voor nieuwe, algemene steunmaatregelen voor ondernemers met coronabelastingschulden. Een generieke verlaging van de invorderingsrente vindt hij niet wenselijk. Dat zou volgens hem de prikkel verminderen om belastingschulden tijdig af te lossen en zou bovendien moeilijk uit te leggen zijn aan ondernemers die hun schulden al hebben afgelost of hun belastingen steeds op tijd voldoen.
Wel benadrukt het kabinet dat ondernemers met betalingsproblemen gebruik kunnen maken van de bestaande mogelijkheden voor maatwerk. De Belastingdienst probeert levensvatbare ondernemingen binnen de betalingsregeling te houden. Ondernemers die problemen verwachten, worden nadrukkelijk opgeroepen tijdig contact op te nemen.
Ruimere mogelijkheden voor schuldsanering
Het kabinet wijst erop dat het saneringsbeleid al is versoepeld. Sinds 1 juli 2026 is er meer ruimte om kleine schuldeisers buiten een saneringsakkoord te houden. Ook zijn de regels voor schuldeisers die niet met een akkoord willen instemmen verduidelijkt en is meer flexibiliteit mogelijk bij betaling van het saneringsbedrag in termijnen. Bij een geslaagde sanering kan een deel van de belastingschuld worden kwijtgescholden. Over het kwijtgescholden bedrag is dan ook geen invorderingsrente meer verschuldigd.
Hoeveel staat nog open?
De omvang van het probleem blijft aanzienlijk. Volgens de beantwoording van de Kamervragen stond op 19 augustus 2026 bij ongeveer 79.000 ondernemers nog in totaal € 2,3 miljard aan coronabelastingschuld open. Daarnaast zijn er ondernemers van wie de betalingsregeling is ingetrokken of bij wie sprake is van een sanering of faillissement.
De standaardbetalingsregeling loopt voor de meeste ondernemers tot oktober 2027. Voor ondernemers die hun schuld niet volgens de afgesproken termijnen kunnen aflossen, is het dus van belang om niet af te wachten totdat de Belastingdienst invorderingsmaatregelen neemt.
Tip: Verwacht u problemen met het betalen van de maandelijkse aflossing of andere belastingaanslagen? Neem dan tijdig contact op met de Belastingdienst en bespreek de mogelijkheden voor maatwerk of schuldsanering. Extra algemene steun is niet in zicht, dus vroegtijdig handelen kan het verschil maken tussen een beheersbare oplossing en verdere invorderingsproblemen.
Het kabinet wil de nieuwe box 3-heffing vanaf 2028 zo veel mogelijk baseren op gerealiseerde vermogenswinsten. Daarmee wordt belastingheffing over waardestijgingen in veel gevallen uitgesteld tot het moment van verkoop. Voor aandelen, obligaties en vastgoed betekent dit een belangrijke wijziging ten opzichte van het oorspronkelijke wetsvoorstel. Maar waarom vallen beleggingen in crypto en andere vermogensbestanddelen voorlopig buiten deze regeling?
Een vermogenswinstbelasting vanaf 2028
Met een zogenaamde novelle op de Wet werkelijk rendement box 3 wil het kabinet de vermogenswinstbelasting uitbreiden naar vrijwel alle financiële instrumenten. Het oorspronkelijke wetsvoorstel ging voor de meeste bezittingen nog uit van een vermogensaanwasbelasting. Daarbij worden waardestijgingen jaarlijks belast, ook als de belegger niets heeft verkocht.
Bij een vermogenswinstbelasting wordt de waardestijging daarentegen in beginsel pas belast bij verkoop of een andere vorm van realisatie. Reguliere inkomsten, zoals rente en dividend, blijven jaarlijks belast. De regeling moet het nieuwe box 3-stelsel beter laten aansluiten bij het moment waarop beleggers daadwerkelijk over opbrengsten beschikken.
De uitbreiding geldt onder meer voor aandelen, obligaties, opties en andere financiële instrumenten. Voor onroerende zaken was in het oorspronkelijke wetsvoorstel al een vermogenswinstbelasting opgenomen.
Crypto en andere bezittingen: voorlopig een uitzondering
Niet alle vermogensbestanddelen kunnen volgens het kabinet al in 2028 onder de vermogenswinstbelasting worden gebracht. Voor directe cryptobeleggingen, edelmetaal, banktegoeden, bepaalde vorderingen en schulden, verzekeringsproducten, lijfrentes en vreemde valuta blijft daarom voorlopig de vermogensaanwasbelasting gelden. Roerende zaken die als belegging worden aangehouden, vallen in deze restcategorie.
Dat betekent dat waardestijgingen van bijvoorbeeld rechtstreeks aangehouden cryptomunten in beginsel jaarlijks in de belastingheffing kunnen worden betrokken, zonder dat verkoop heeft plaatsgevonden. Het kabinet verwacht de resterende categorieën vanaf 2030 ook onder de vermogenswinstbelasting te kunnen brengen.
En hoe zit het met edelmetalen?
De toelichting noemt edelmetalen niet afzonderlijk. Fysiek goud en zilver zullen daarom niet zonder meer hetzelfde worden behandeld als beursgenoteerde financiële instrumenten. De precieze fiscale behandeling hangt af van de kwalificatie van het bezit. Een belegging in fysiek goud kan bijvoorbeeld onder de overige roerende zaken ter belegging vallen. Een financieel instrument dat de waarde van goud volgt, kan anders worden behandeld.
De rekening wordt mede elders gelegd
De uitbreiding van de vermogenswinstbelasting gaat gepaard met maatregelen om de budgettaire gevolgen op te vangen. Zo stelt het kabinet voor het heffingsvrije vermogen in het huidige box 3-stelsel per 2027 te verlagen naar € 30.846. Vanaf 2028 wordt het heffingsvrije resultaat in het nieuwe stelsel verlaagd van € 1.800 naar € 1.000. Ook wordt voorgesteld het forfait voor overige bezittingen in 2027 met 1,5 procentpunt te verhogen tot 7,87%.
In het Belastingplan 2027 is opgenomen dat het hoge box 2-tarief tijdelijk daalt van 31% naar 29,2% in de periode 2027 tot en met 2030. Doel is om DGA te verleiden om dividend uit te keren. Daarnaast is voorgesteld de grens voor excessief lenen vanaf 2027 in vijf jaarlijkse stappen van € 80.000 stapsgewijs te verlagen van € 500.000 naar € 100.000.
De novelle is op 2 oktober 2026 voor advies naar de Raad van State gestuurd. Het gaat dus nog om een wetsvoorstel: de voorgestelde wijzigingen zijn nog niet definitief.
Tip: Beoordeel beleggingen niet alleen op basis van hun economische waarde, maar ook op hun juridische vorm. Een beursgenoteerd goudproduct en fysiek goud kunnen fiscaal verschillend worden behandeld. Houd er bovendien rekening mee dat de voorgestelde verlaging van het heffingsvrije vermogen al betrekking heeft op 2027. Het is zeer de vraag of de voorstellen ongeschonden door de Eerste Kamer komen.
Stel, u besluit in september met terugwerkende kracht vanaf 1 april een vaste kostenvergoeding van € 50 per maand toe te kennen aan uw werknemers. Deze vergoeding tot en met december gaat u in december uitbetalen. Maar eerst laat u een kostenonderzoek uitvoeren (van september tot en met november). En stel dat de hoogte van de vergoeding fiscaal aannemelijk is. Kunt u de nabetaalde kostenvergoeding gericht vrijgesteld toekennen?
Volgens een kennisgroep van de Belastingdienst is dat niet het geval. Een vaste vergoeding is immers pas onbelast als aan de hand van een kostenonderzoek aannemelijk is gemaakt dat aan de voorwaarden van de gerichte vrijstellingen is voldaan.
Waarom?
De vergoeding voor de periode van 1 april tot 1 december kan niet als een vaste vergoeding in de zin van de wet worden aangemerkt. Het betreft immers geen vooraf bepaald bedrag dat is bedoeld om toekomstige kosten af te dekken; de kosten zijn immers al gemaakt. Een onderzoek naar de werkelijke kosten vóór het genietingsmoment van de vergoeding is niet voldoende; het moet gaan om een onderzoek naar de werkelijke kosten vóór het moment waarop de werknemer kosten maakt die met de vaste vergoeding worden gedekt.
Wat kan wel?
De werkgever kan wel in december een gericht vrijgestelde vergoeding betalen voor de daadwerkelijke kosten die de werknemer heeft gemaakt in de periode van 1 april tot 1 december. Hiervoor moet de werkgever aannemelijk maken dat de werknemer kosten heeft gemaakt tot het bedrag van de vergoeding. De beoordeling van de gerichte vrijstelling op declaratiebasis vindt in beginsel plaats per kalenderjaar.
De werkgever kan het bewijs leveren dat de werknemer kosten heeft gemaakt tot het bedrag van de vergoeding door de facturen op te vragen bij de werknemer, maar ook andere vormen van bewijs zijn aanvaardbaar (vrije bewijsleer). Of de werkgever in zijn bewijslast slaagt, staat ter beoordeling van de inspecteur.
Let op: De conclusie is dat een vaste vergoeding moet zien op kosten die de werknemer nog moet maken. Hierop zijn twee wettelijke uitzonderingen: een vaste reiskostenvergoeding en een vaste thuiswerkvergoeding.
Een werkneemster meldt zich ziek. Dat betekent niet dat ze niets meer mag ondernemen. Maar wat als haar activiteiten moeilijk te rijmen zijn met wat zij over haar ziekte en belastbaarheid aan de werkgever heeft verteld? Een werkgever in de makelaardij kreeg met deze situatie te maken. Was deelname aan een intensieve Hyrox-wedstrijd na de ziekmelding voldoende voor ontslag op staande voet?
De arbeidsrelatie met een medewerkster commerciële binnendienst stond al enige tijd onder druk en partijen hadden verschillende keren gesproken over het herstellen van het onderlinge vertrouwen.
In februari meldde de werkneemster zich ziek. Aanvankelijk hield haar ziekmelding verband met spanningen in de arbeidsrelatie. Een maand later liet zij haar werkgever weten dat zij de ziekte van Pfeiffer en een zware keelontsteking had. Zij gaf daarbij aan dat zij van kleine inspanningen al moe werd, overdag veel sliep en niet in staat was om te werken.
De werkgever ontdekte echter dat de werkneemster twee weken later had deelgenomen aan een Hyrox. Dat is een intensieve fitnesscompetitie waarbij deelnemers acht keer een kilometer hardlopen, afgewisseld met verschillende zware fitnessoefeningen. De werkneemster had al eerder een vrije dag gevraagd om aan zo’n wedstrijd mee te kunnen doen. Toen de werkgever haar met de deelname confronteerde, was haar reactie dat sporten gezond is. De werkgever vond de combinatie van beide verhalen niet geloofwaardig en verloor het vertrouwen in verdere samenwerking. Hij ging over tot ontslag op staande voet.
De rechter vond dat ontslag rechtsgeldig. Daarbij was volgens de rechter niet zozeer beslissend of de werkneemster medisch gezien wel of niet aan een Hyrox kon deelnemen. De beoordeling van arbeidsongeschiktheid is immers in beginsel aan de bedrijfsarts. Het ging er vooral om dat de werkneemster kort daarvoor had meegedeeld dat zij door kleine inspanningen al uitgeput raakte en niet kon werken, terwijl zij vervolgens aan een zeer intensieve sportwedstrijd deelnam. Daarmee had zij volgens de rechter een onjuist beeld gegeven van haar belastbaarheid en het vertrouwen van de werkgever geschaad.
Het ontslag had voor beide partijen financiële gevolgen. De werkneemster kreeg wel een transitievergoeding van € 877,50, omdat haar gedrag volgens de rechter wel verwijtbaar, maar niet ernstig verwijtbaar was. Daarnaast moest de werkgever nog het verschuldigde loon en de vakantiebijslag tot de ontslagdatum betalen. De werkneemster moest op haar beurt een gefixeerde schadevergoeding van € 2.106 betalen.
Let op: Wees als werkgever voorzichtig met de conclusie dat een werknemer die tijdens ziekte sport, niet ziek kan zijn. Dat oordeel is aan de bedrijfsarts. Het wordt anders wanneer een werknemer zelf een beeld van ernstige beperkingen schetst dat duidelijk niet strookt met wat hij of zij vervolgens doet. Leg bij twijfel de feiten goed vast, geef de werknemer gelegenheid om daarop te reageren en schakel zo nodig de bedrijfsarts in. Wilt u ontslag op staande voet geven, zorg dan dat de dringende reden zorgvuldig is vastgesteld en dat het ontslag onverwijld wordt gegeven.
Bij de behandeling van de belastingplannen voor 2027 is een motie aangenomen die beoogt de aftrek van specifieke zorgkosten toch te handhaven. De zorgkosten voor chronisch zieken dreigen de komende jaren immers sterk te stijgen. Wat wil de Tweede Kamer?
De motie verzoekt de regering om de Kamer te informeren over mogelijkheden om de stapeling van zorgkosten voor chronisch zieken te beperken door de aftrek specifieke zorgkosten te behouden en tegelijk deze doelmatiger te maken en meer te richten op ziektekosten van chronisch zieken, en de resterende dekking te zoeken in fiscale regelingen en de enveloppe tegemoetkoming zorgkosten chronisch zieken.
Let op: Het is nog afwachten wat de regering in reactie op deze motie gaat doen.
Biedt u een zakelijke auto aan uw werknemer, bijvoorbeeld een auto uit uw eigen wagenpark of een leaseauto? En gebruikt uw werknemer de auto ook privé of voor woon-werkverkeer? Dan betaalt u vanaf 1 januari 2027 extra belasting op zakelijke auto's met uitstoot of die niet helemaal uitstootvrij zijn. Het gaat om auto's met benzine-, diesel- of hybride aandrijving.
De grens van 500 kilometer privégebruik per jaar geldt niet voor deze extra belasting. Woon-werkverkeer telt hierbij als privégebruik.
De belasting is per jaar:
U betaalt de belasting via de loonheffing (pseudo-eindheffing). U mag deze belasting niet doorberekenen aan uw werknemer.
Het doel van de belasting is dat werkgevers alleen nog zakelijke auto's zonder uitstoot aan hun werknemers aanbieden, zoals volledig elektrische auto's.
Uitzondering: 7 dagen andere auto
De pseudo-eindheffing is niet van toepassing op een personenauto die aan de werknemer ter beschikking wordt gesteld voor een aaneengesloten periode van ten hoogste zeven kalenderdagen per kalenderjaar.
Uitzondering: 14 dagen voor onderhoud of reparatie
De pseudo-eindheffing geldt niet voor een personenauto die tijdelijk ter beschikking wordt gesteld ter vervanging van een andere aan de werknemer ter beschikking gestelde personenauto wegens schade aan, onderhoud of reparatie van die andere personenauto, voor zover de vervanging niet langer dan 14 aaneengesloten kalenderdagen duurt per periode van onderhoud of reparatie.
Overgangsregeling
Voor zakelijke auto's met uitstoot die u voor 1 januari 2027 al aan uw werknemers beschikbaar heeft gesteld, geldt een overgangsregeling. Pas vanaf 1 januari 2031 betaalt u de extra belasting ook voor deze auto's. Eerder was dit vanaf 17 september 2030.
Let op: De overgangsregeling geldt uitsluitend voor de huidige werkgever. Een vertrekkende werknemer kan de fossiele auto in de praktijk dus niet bij zijn nieuwe werkgever onderbrengen. Dat kan leiden tot een flinke afkoopsom van het leasecontract, afhankelijk van de afspraken hierover. Onderbrengen bij een andere werknemer van de oude werkgever met overgangsrecht kan wel.
Uitleners van arbeid, zoals uitzendbureaus en detacheerders, mogen vanaf 1 januari 2027 alleen nog werknemers aan het werk zetten als zij door de Nederlandse Autoriteit Uitleenmarkt (NAU) zijn toegelaten tot de markt. Zonder toelating (vergunning) mag u geen arbeidskrachten uitlenen. Ondernemingen die arbeidskrachten inhuren (inleners) mogen geen zaken meer doen met niet-toegelaten uitleners.
Het toelatingsstelsel beschermt werknemers en met name arbeidsmigranten tegen slechte werkomstandigheden, weert malafide partijen van de markt, pakt misstanden in de uitzendsector aan en zorgt voor een eerlijke concurrentie tussen uitleners van personeel.
Om toelating (vergunning) te krijgen moet u als uitlener:
De Arbeidsinspectie gaat regelmatig controleren of uitleners zich aan de regels houden. Als u de toelating verliest, mag u niet meer arbeidskrachten uitlenen. Als u werkt zonder toelating, kunt u een boete krijgen.
Ook bedrijven die arbeidskrachten inlenen van uitzendbureaus zonder toelating kunnen een boete krijgen.
De Wet toelating terbeschikkingstelling van arbeidskrachten (Wtta) gaat in op 1 januari 2027. Op 1 januari 2028 gaat de Nederlandse arbeidsinspectie handhaven.
Tip: Wilt u als uitlener die gebruik maken van de overgangsregeling, dan moet u zich tussen 1 november 2026 en 1 januari 2027 melden op toelatinguitleenmarkt.nl. Als u onder de overgangsregeling valt, mag u personeel blijven uitlenen zolang het ministerie de aanvraag voor een vergunning nog niet heeft beoordeeld.
Stel u gebruikt de auto van de zaak tevens privé. Als u meer dan 500 kilometer op kalenderjaarbasis privé rijdt, krijgt u te maken met de fiscale bijtelling. Na enkele maanden krijgt u een nieuwe auto van de zaak die u uitsluitend zakelijk gaat gebruiken. Stopt de bijtelling als u het zakelijk gebruik ook met een sluitende kilometeradministratie kunt aantonen?
Nee die stopt niet. Als in de eerste maanden van het jaar al meer dan 500 kilometer privé is gereden, dan geldt de bijtelling voor het hele jaar, als het hele jaar een auto ter beschikking wordt gesteld. De keuze voor wel of geen bijtelling geldt dus voor het gehele jaar. Hierbij is het niet van belang of u van auto wisselt. De regeling moet simpel blijven, zodat slechts van belang is of er meer dan 500 kilometer op jaarbasis privé is gereden ongeacht de periode en ongeacht de auto als er een wisseling van auto heeft plaatsgevonden. Een werknemer of ondernemer dient per kalenderjaar een keuze te maken voor wel of geen privégebruik. Hierdoor is het niet mogelijk om bijvoorbeeld één periode in het jaar de bijtelling niet toe te passen als de auto tijdelijk niet privé wordt gebruikt. Het toestaan van één wisselmoment gedurende het jaar wordt op dit moment niet overwogen door het kabinet. Een dergelijk wisselmoment leidt ertoe dat het aantal kilometers dat privé gereden mag worden zonder bijtelling toe te hoeven passen (de 500-kilometergrens) aangepast moet worden.
Let op: Een omgekeerde overstap, van uitsluitend zakelijk naar wel privé rijden, kan er dus toe leiden dat met terugwerkende kracht de bijtelling over het gehele jaar dient plaats te vinden.
